
Кредитный рейтинг помогает оценить состояние кредитной истории, но сам по себе не гарантирует одобрение займа. Рассказываем, как устроена шкала, от чего зависит балл, где бесплатно получить отчет и как проверить данные на сайте каждого бюро.
Что вы узнаете
Что такое кредитный рейтинг заемщика
В законе используется термин «индивидуальный рейтинг субъекта кредитной истории». Это числовое значение, которое содержится в кредитной истории физического лица и характеризует его кредитоспособность. В быту его называют персональным кредитным рейтингом.
Балл рассчитывает бюро кредитных историй (БКИ) на основе сведений из кредитной истории. Это статистическая оценка риска, а не оценка личности или «благонадежности» человека. Например, два заемщика с одинаковым доходом могут получить разные баллы, если один всегда платил по графику, а у другого были просрочки.
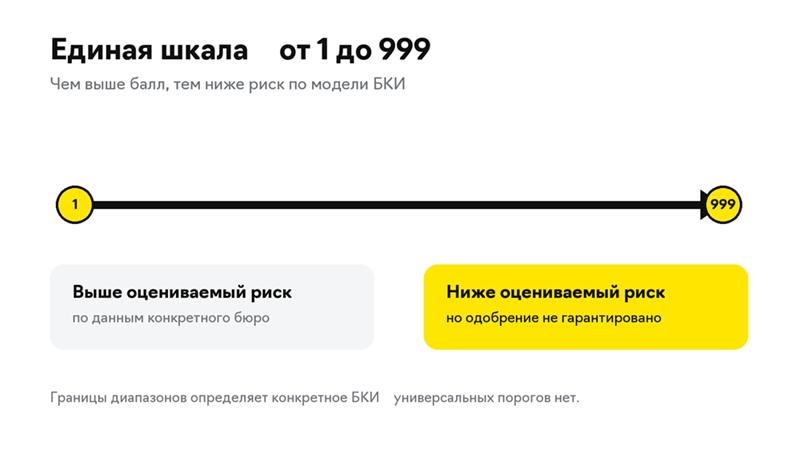
Все БКИ используют шкалу от 1 до 999. Чем больше значение, тем ниже риск по оценке модели бюро. Методика должна оценивать вероятность дефолта и распределять людей по уровню кредитоспособности.
Зачем нужен кредитный рейтинг физического лица
Для человека рейтинг — быстрый способ увидеть общую оценку кредитной истории и ее динамику. Резкое изменение показателя может стать поводом изучить отчет: проверить просрочки и другие данные. Так можно раньше заметить ошибку или признаки мошенничества.
Банк использует рейтинг как один из сигналов финансового риска. При этом решение зависит и от других сведений: дохода, долговой нагрузки, параметров заявки и внутренних правил кредитора. Поэтому высокий балл не обещает одобрения, определенной ставки или нужного лимита.
Как формируется
Кредитная история начинает формироваться на основе сведений, которые банки, микрофинансовые организации и другие предусмотренные законом источники передают в одно или несколько БКИ. У одного человека записи могут храниться в нескольких бюро.


В историю входят сведения об обязательствах и задолженности, среднемесячных платежах, просрочках, заявках, заключенных договорах и отказах. Также в кредитной истории отражаются предусмотренные законом сведения о процедурах банкротства. Состав данных установлен статьей 4 Федерального закона «О кредитных историях».
Каждое БКИ формирует числовую оценку по собственной модели, которая соответствует требованиям Банка России. Формирование зависит от записей, которыми располагает конкретное бюро, и от модели расчета. Поэтому значения в разных БКИ могут различаться даже при единой шкале.
Что влияет на кредитный рейтинг
На результат могут влиять продолжительность и размер просрочки, длительность кредитной истории, доля непогашенных требований, количество действующих и закрытых обязательств перед финансовыми организациями. БКИ вправе учитывать и другие статистически значимые факторы своей модели.
Единой публичной формулы нет. Нельзя утверждать, что каждая заявка обязательно уменьшает балл, досрочно закрытый кредит всегда его ухудшает, а использование определенной доли лимита непременно улучшает. Нельзя заранее сказать, какое событие скажется хорошо или плохо. Даже больший стаж кредитования оценивают вместе с остальными данными. Заем и платежи по нему меняют историю, но направление и размер изменения определит модель БКИ.
Если в отчете есть ошибка, ее можно оспорить в БКИ или у источника сведений. Бюро проводит проверку не дольше 20 рабочих дней, а источник подтверждает сведения или исправляет их не дольше 10 рабочих дней.
Как рассчитать кредитный рейтинг
Самостоятельно рассчитать итоговый балл не получится. БКИ не раскрывает формулу, а рассчитывать значение простым сложением просрочек, заявок и закрытых договоров некорректно.
Каким бывает кредитный рейтинг: низкий, нормальный и высокий
В отчетах встречаются понятные категории: низкий, нормальный и высокий балл. Но универсальная норма для всех бюро не установлена. Нормальный кредитный рейтинг в одном отчете нельзя автоматически приравнять к тому же диапазону в другом.
Модель БКИ должна включать не менее десяти диапазонов и показывать положение человека относительно распределения. Поэтому рейтинговый диапазон следует читать вместе с пояснением бюро: значение 1 означает более высокий оцениваемый риск, а 999 — более низкий. Если вы никогда не брали кредит, то ваш рейтинг будет низким.
Что значит высокий кредитный рейтинг
Высокий кредитный рейтинг означает, что модель конкретного БКИ оценивает вероятность проблем с исполнением обязательств ниже по сравнению с другими диапазонами. Обычно это хороший сигнал для кредитора, но не подтверждение дохода и не обещание выгодных условий.
Даже высокий балл не исключает отказа банка из-за долговой нагрузки, недостаточного дохода или внутренних правил. Повышенный балл также не обязывает кредитора выдавать большую сумму.
Чем опасен низкий или плохой кредитный рейтинг
Сам по себе плохой балл не создает долг, штраф или юридический запрет на кредитование. Но если модель оценивает риск высоко, кредитор может внимательнее проверять заявку, предложить меньшую сумму или отказать. Это возможные последствия внутренней оценки, а не автоматическое правило для всех банков.
Где проверить кредитный рейтинг
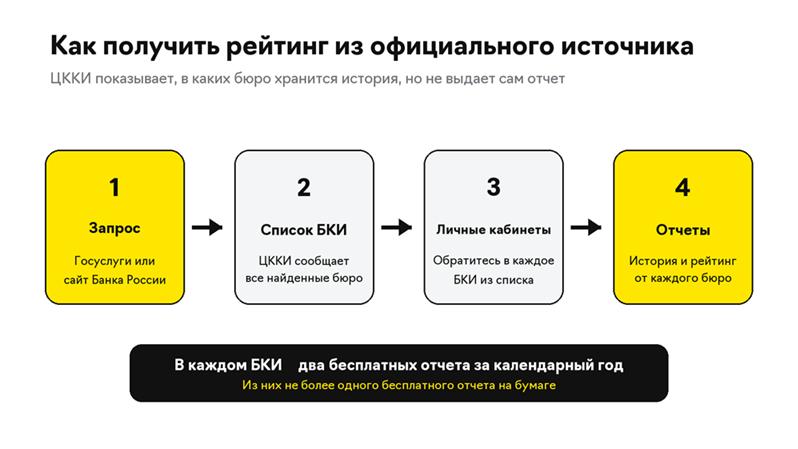
Проверка проходит в два этапа. Сначала нужно узнать, в каких БКИ хранится история, затем получить отчет в каждом найденном бюро.
Список БКИ можно запросить через Госуслуги или сайт Банка России. Для запроса через Банк России понадобится код субъекта кредитной истории. Центральный каталог кредитных историй, или ЦККИ, сообщает, где хранятся данные, но не выдает сам отчет.
После этого обратитесь в каждое БКИ из списка. В каждом бюро можно бесплатно получить отчет вместе с рейтингом не более двух раз за календарный год. На бумаге бесплатно предоставят не более одного из этих двух отчетов. Следующие запросы будут платными. Лимит действует отдельно для каждого БКИ.
Сайты кредитных рейтингов: где искать официальный источник
Начните с раздела Банка России о кредитных историях и государственного реестра БКИ. В реестре можно проверить, входит ли бюро в число организаций, которые вправе работать с кредитными историями. Актуальные адреса и телефоны опубликованы в контактах БКИ.
Сторонний сайт или банковский сервис может показывать собственную скоринговую оценку либо данные, полученные через посредника. Перед использованием проверьте, кто рассчитал балл, из какого БКИ получены сведения и есть ли организация в реестре Банка России.
Чем БКИ отличается от агентства кредитных рейтингов
БКИ хранит кредитные истории граждан, выдает отчеты и рассчитывает индивидуальные рейтинги по Федеральному закону «О кредитных историях». Личный балл человек получает в БКИ.
Кредитное рейтинговое агентство работает с другими объектами: оценивает организации, регионы, ценные бумаги и финансовые обязательства. За личным баллом туда обращаться не нужно. Официальные рейтинги организаций и обязательств собраны в репозитарии Банка России.
Кредитный рейтинг после банкротства
Банкротство не обнуляет историю. Сведения о процедуре входят в основную часть истории и могут учитываться при расчете балла.
Каждая запись хранится семь лет со дня последнего изменения информации в ней. После этого ее исключают из кредитных отчетов и переносят в архив БКИ еще на три года. Это правило нельзя понимать как обещание, что через семь лет рейтинг автоматически станет высоким.
В течение пяти лет после завершения реализации имущества или прекращения производства во время этой процедуры гражданин обязан сообщать о банкротстве, когда берет на себя обязательства по кредитному договору или договору займа. Срок изменения балла заранее определить нельзя: он зависит от записей и модели конкретного БКИ.
Как повысить кредитный рейтинг
Мгновенного способа повысить балл нет. Постепенно повышать его помогает аккуратное исполнение обязательств. Начните с отчетов во всех БКИ: проверьте данные и оспорьте ошибки. Если есть просрочка, по возможности погасите ее, а затем вносите платежи по графику. Перед новым обязательством оцените бюджет: чем большую долю дохода занимает платеж, тем выше риск финансовых трудностей.
Не стоит брать кредит или микрозайм только ради попытки изменить показатель. Это новый долг без гарантированного результата. Банк все равно оценит заявку по собственным правилам.
Достоверные негативные сведения нельзя удалить за плату или «обнулить». Запись аннулируют только по предусмотренным законом основаниям, например после истечения срока хранения, по вступившему в силу решению суда или по результатам оспаривания.
Частые вопросы
Можно ли узнать рейтинг бесплатно?
Да. В каждом БКИ отчет с рейтингом предоставляют бесплатно не более двух раз за календарный год. Один из них можно бесплатно получить на бумаге.
Есть ли единый проходной балл для кредита?
Нет. Решение принимает кредитор по своей модели, учитывая историю, доход, долговую нагрузку и параметры заявки. Одинаковый балл может привести к разным решениям в разных банках.
Почему в разных БКИ разные баллы?
Бюро могут располагать разным набором записей и применять разные модели. Шкала единая, от 1 до 999, но результат зависит от данных и даты расчета.
Можно ли удалить плохую кредитную историю?
Достоверные сведения досрочно не удаляют. Ошибочную запись можно оспорить в БКИ или у источника, который передал сведения.
Рейтинг и история — одно и то же?
Нет. История состоит из записей о заявках, договорах и исполнении обязательств. Рейтинг — числовая оценка, которую БКИ рассчитывает по этим записям.
Главное
- Кредитный рейтинг может быть низким, нормальным и высоким.
- Рейтинг зависит от кредитной истории, которая формируется аккредитованными бюро на основании сведений, переданных банками или другими кредитными организациями.
- Кредитный рейтинг не является единственным критерием оценки платежеспособности заемщика при рассмотрении заявки на кредит.
- Историю могут запросить любые банки и МФО, как только вы подадите заявку.
- Кредитный рейтинг — это динамическая величина, его можно изменить и улучшить.
- Банки могут применять собственные виды кредитных рейтингов на основе внутренних технологий.


 (3 оценок, среднее: 3,67 из 5)
 Загрузка...